Une entreprise découvre une vidéo alarmante sur le pays où elle mène un projet, sans pouvoir vérifier son authenticité. Pour ses équipes, une fausse déclaration peut brouiller les décisions et ralentir des activités internationales. L’assurance risque politique répond à certaines pertes liées aux décisions publiques, aux interruptions ou aux défauts de paiement, pas à chaque information inquiétante. La nuance compte : une vidéo trompeuse ne déclenche pas automatiquement une indemnisation. Vous pouvez pourtant examiner les menaces réelles qui pèsent sur vos projets et les garanties adaptées.
À retenir
- Une fausse vidéo peut accroître l’incertitude, sans constituer automatiquement un sinistre assuré.
- Les décisions étatiques peuvent entraîner des pertes pour les entreprises.
- Une interruption d’activité ou un défaut de paiement peut aussi fragiliser un projet.
- Le pays, les contrats et les actifs exposés influencent l’analyse du risque.
- Les garanties et les conditions figurent dans la police souscrite.
Que couvre l’Assurance risque politique ?
Cette assurance peut protéger des investissements à l’étranger, des paiements contractuels et des actifs exposés à des événements politiques, selon la police souscrite. Les garanties dépendent toujours de la formulation, des exclusions et des conditions contractuelles.
Le risque politique regroupe des événements ou décisions politiques ou administratives, nationaux ou internationaux, susceptibles d’entraîner des pertes économiques, commerciales ou financières. Il concerne une entreprise qui importe, exporte ou investit à l’étranger. La police fait foi, pas le nom général d’une garantie.
Une liste de risques possibles ne signifie donc pas que chaque contrat les couvre. Pour comprendre le fonctionnement des garanties et des exclusions, vous pouvez aussi consulter ce guide général sur les garanties d’assurance, même s’il porte sur l’habitation.
Une garantie mentionnée dans une liste ne figure pas forcément dans votre police. La formulation, les exclusions et les conditions décident de la réponse.
Les investissements et les actifs à l’étranger
Une police peut couvrir la confiscation, l’expropriation ou la nationalisation d’un investissement. Elle peut aussi viser une atteinte aux droits de propriété ou des dommages aux biens détenus à l’étranger.
Ces protections intéressent les entreprises qui possèdent un site, du matériel ou d’autres actifs dans un pays. La portée varie selon les actifs déclarés et les événements définis au contrat. Les pertes liées à une décision publique doivent correspondre aux conditions prévues.
Les contrats, les paiements et le crédit
Certains contrats couvrent l’interruption ou la suspension d’un contrat, l’annulation d’une licence ou un embargo. Une garantie peut aussi viser le non-paiement d’un débiteur public ou privé, ou le non-respect d’une sentence arbitrale.
L’inconvertibilité des devises est l’impossibilité de convertir une monnaie ou de transférer des fonds lorsque des restrictions administratives ou politiques l’empêchent. Une garantie peut protéger des paiements bloqués ou un crédit commercial, selon le débiteur et les clauses.
Vérifiez aussi si le contrat distingue le non-paiement commercial d’un blocage lié à une décision politique. Ces situations peuvent toucher le même flux de paiement, mais elles ne relèvent pas nécessairement des mêmes conditions.
Les violences politiques et les dommages matériels
Les polices peuvent viser la violence politique, la guerre ou le terrorisme, ainsi que les dommages matériels qui en résultent. Une entreprise doit lire les définitions contractuelles : les mots employés peuvent fixer des seuils précis.
Le contrat peut également traiter les pertes causées par une interruption d’activité après un événement garanti. La durée d’arrêt, le lien avec les dommages et les justificatifs demandés peuvent peser sur l’indemnisation.
Reliez chaque garantie à une menace concrète pour votre entreprise. Cette distinction aide à comprendre comment une information manipulée peut compliquer l’analyse d’un événement réel.
Comment un deepfake géopolitique peut-il amplifier un risque pays ?
Une annonce falsifiée prétend qu’une frontière ferme et pousse une équipe à suspendre ses opérations. Un tel scénario reste hypothétique : un deepfake peut brouiller la lecture d’une crise, mais ne constitue pas, à lui seul, un événement assuré.
L’assureur examine l’événement couvert, son lien avec la perte et les conditions de la police. Une décision prise en réaction à une vidéo peut coûter cher, sans que ce coût soit automatiquement indemnisable.
Voici trois scénarios fictifs, conçus pour montrer les questions concrètes à poser. Ils ne décrivent pas des événements réels ni des sinistres automatiquement indemnisables.
| Scénario hypothétique | Exposition immédiate | Effet opérationnel possible | Point de police à vérifier |
|---|---|---|---|
| Fausse annonce de restrictions de change | Retards possibles dans le transfert de fonds | Flux de paiement perturbés | Garanties liées à l’inconvertibilité et au transfert |
| Fausse annonce de résiliation d’un contrat public | Incertitude sur l’exécution contractuelle | Report possible de livraisons ou de paiements | Clauses de suspension, d’inexécution et de non-paiement |
| Vidéo manipulée montrant des troubles dans une zone d’activité | Difficulté à évaluer la situation sécuritaire | Déplacement ou arrêt préventif possible | Garanties de violence politique, exclusions et preuve |
Dans le premier scénario, les équipes peuvent craindre de ne plus pouvoir rapatrier des recettes. Il faut distinguer une rumeur d’une restriction réellement imposée par les autorités.
Dans le deuxième, un fournisseur peut retarder une livraison après avoir cru à la fin d’un contrat public. La perte dépendra des faits, des engagements concernés et des clauses de la police.
Dans le troisième, une vidéo manipulée peut faire croire à des troubles près d’un site. Une décision préventive de déplacement peut protéger les salariés, mais ses conséquences financières ne sont pas automatiquement couvertes.
Les risques politiques deviennent plus difficiles à évaluer lorsque les images et les déclarations circulent avant leur vérification. Les conséquences varient selon le pays, l’activité et le rôle de l’entreprise dans le projet.
Un même signal peut ainsi inquiéter un exportateur, un prêteur ou le propriétaire d’un site, sans exposer leurs actifs de la même façon. Il faut donc évaluer l’exposition réelle de l’entreprise dans le pays concerné.
Comment évaluer son exposition avant d’assurer un projet ?
Un même pays peut présenter des enjeux très différents pour un exportateur, un prêteur et une entreprise propriétaire d’un site local. Le projet change tout : les opérations et les actifs exposés déterminent les pertes possibles.
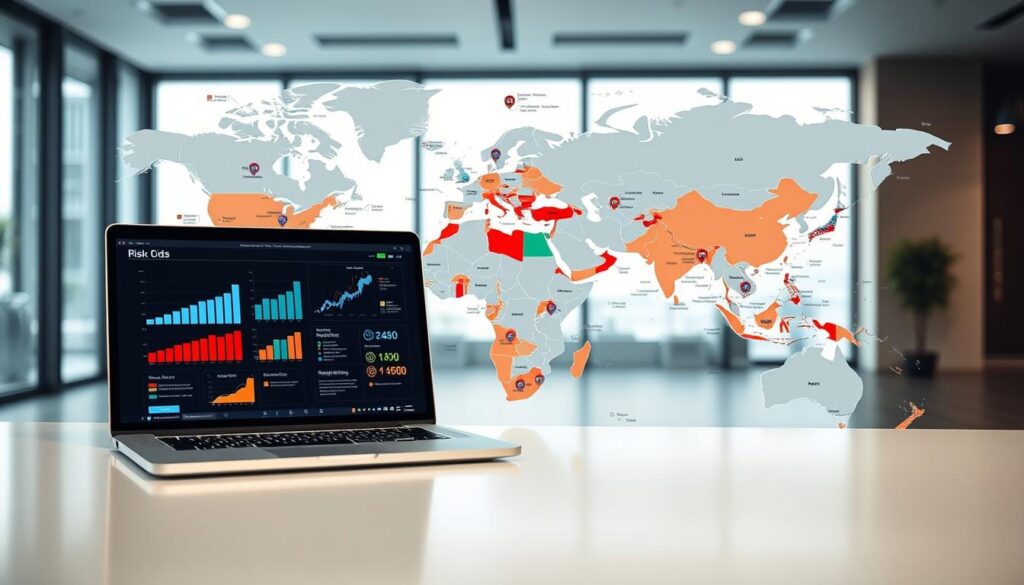
Un indicateur pays aide à repérer des tendances, mais ne prédit pas avec certitude le résultat d’un projet précis. Le G-Grade synthétise les évaluations de différents assureurs crédit pour plus de 140 pays et est actualisé chaque trimestre.
Lire le risque pays avec méthode
Un indicateur rassemble des évaluations et fournit un repère de comparaison. Il ne remplace pas l’étude d’un secteur, d’un débiteur ou d’une opération locale. Un pays peut présenter des risques différents selon la région et le type d’activité.
L’ampleur des activités à l’étranger rend cette lecture concrète. Les firmes multinationales françaises contrôlent 37 000 filiales hors secteur bancaire, présentes dans plus de 190 pays. Elles réalisent à l’étranger 54 % de leur chiffre d’affaires total, soit 1 248 milliards d’euros.
Pour répondre à la question « Quels sont les 3 types de gestion de risque ? », il n’existe pas de nomenclature unique en trois catégories. Un cadre courant distingue plutôt l’évitement, la réduction, le transfert et l’acceptation du risque.
Pour examiner une opération, commencez par réunir ces quatre éléments :
- Pays et régions où l’entreprise exerce ses activités.
- Nature et valeur des actifs exposés.
- Identité du débiteur et statut public ou privé.
- Dépendance aux paiements, aux licences, aux fournisseurs et aux contrats locaux.
Relier le pays aux opérations de l’entreprise
Un exportateur dépend souvent du paiement de ses clients et de la continuité des contrats. Un prêteur regarde la capacité de remboursement du débiteur. Une entreprise implantée sur place doit aussi considérer ses actifs physiques et ses autorisations d’activité.
Ces différences orientent la mesure du risque et le choix des solutions. La région où se trouve un site, le statut d’un acheteur ou la dépendance à une licence peuvent modifier l’exposition, même dans un pays bien noté.
Un indicateur général reste utile pour comparer des pays ou repérer une évolution. Il ne remplace pas les détails opérationnels : montant engagé, échéances, contrats locaux et solutions de repli.
Convertissez cette cartographie générale en besoins de couverture précis. Vous pourrez alors comparer les options de police et préparer une demande d’étude claire.
Quelle couverture choisir et comment préparer une demande ?
Une exportation isolée vers un acheteur ne présente pas la même structure qu’un portefeuille de créances réparti entre plusieurs clients ou pays. La couverture Single Risk vise une opération individuelle, tandis qu’une couverture de portefeuille peut viser plusieurs débiteurs. Le nombre de contreparties compte.
Le choix dépend du nombre de débiteurs, de la concentration des opérations, du financement et des besoins de gestion du risque. La structure doit correspondre aux contrats et aux flux que l’entreprise cherche à protéger.
Couverture Single Risk ou portefeuille
Une couverture Single Risk concerne une transaction et peut viser le non-paiement d’un débiteur public ou privé. Elle convient notamment à une opération ciblée, dont le montant ou la durée mérite une analyse distincte.
Une couverture de portefeuille s’applique à plusieurs acheteurs ou à plusieurs pays. Elle peut répondre à une activité régulière, avec des créances réparties entre plusieurs clients. Une concentration élevée sur un seul débiteur peut orienter l’étude vers une structure différente.
Le financement entre aussi dans la décision. Les échéances, les montants engagés et les exigences des partenaires financiers influencent la manière de structurer la couverture.
Les informations à réunir pour étudier le projet
Une demande exploitable présente les éléments suivants :
- Résumé du projet et de l’activité concernée.
- Pays concernés par l’opération.
- Identité et statut public ou privé du débiteur ou des clients.
- Montant total et calendrier des paiements.
- Contrats, actifs et garanties recherchées.
Une étude suit souvent plusieurs étapes : qualification du risque, structuration de la solution, négociation et placement de la police, puis suivi du contrat. Si un sinistre survient, la gestion porte aussi sur les pièces et les démarches prévues.
Le coût dépend notamment du pays, du secteur, du débiteur, du montant, de la durée et de l’étendue des garanties. Ces facteurs rendent les offres difficiles à comparer sur le seul prix. Il faut aussi lire les conditions, les exclusions et les obligations déclaratives.
Une demande précise facilite l’étude, sans garantir l’acceptation d’une couverture ni l’indemnisation d’une perte.
Vous pouvez consulter ces conseils pour préparer une souscription et comparer les offres. Rassemblez les informations du projet pour demander une analyse adaptée, puis préparez votre décision sans présumer de l’acceptation ou d’une indemnisation.
Conclusion
Une analyse solide commence par les pertes concrètes que l’entreprise cherche à éviter ou à transférer. Un deepfake constitue un signal à vérifier, tandis que l’indemnisation dépend des événements couverts et des termes de la police.
Avant une opération à l’international, décrivez le pays concerné, les actifs engagés, les contrats et les paiements exposés. Ces repères permettent de formuler des besoins de couverture liés au projet, plutôt que de répondre à une inquiétude générale.
La prochaine étape est simple : préparez un résumé du projet et faites-le examiner par un spécialiste de l’assurance risque politique.