Une parcelle peut manquer d’eau alors que l’indice de pluie reste au-dessus du seuil prévu. L’Assurance agricole IA peut aider à mieux analyser les risques des récoltes et les besoins d’une exploitation, sans promettre une indemnité parfaitement ajustée à chaque dommage.
Le risque de base est l’écart entre l’indemnité déclenchée par l’indice prévu au contrat et les pertes réellement subies par l’exploitation. Cet écart est le problème étudié ici, mais il ne signifie pas que toute assurance paramétrique échoue. Un indice défavorable ne prouve pas, à lui seul, une perte individuelle : les conditions varient d’une parcelle à l’autre.
À retenir
- Un indice mesure un phénomène défini au contrat.
- Une indemnité dépend du déclencheur et de la formule prévue.
- Les pertes d’une parcelle peuvent différer d’une mesure régionale.
- L’analyse des données peut affiner l’estimation, sans garantir le paiement.
- Lire les seuils et les exclusions aide à évaluer la protection.
Comprendre le fonctionnement du déclencheur permet de voir d’où vient ce décalage.
Comment fonctionne une assurance paramétrique agricole ?
Si le cumul de pluie mesuré pendant la période prévue franchit le seuil du contrat, une indemnité peut être déclenchée. Le seuil inscrit et l’indice retenu définissent la règle de paiement, pas une expertise individuelle des dégâts sur chaque parcelle.
La période observée, la source de mesure et la formule déterminent le résultat. Le contrat fixe le montant versé ou la méthode utilisée pour le calculer. Une formule peut prévoir un montant défini ou faire varier l’indemnité selon l’écart constaté.
Le paiement dépend de l’indice, du seuil et de la formule prévus au contrat, pas nécessairement d’une expertise de chaque dommage.
Un indice et un seuil déclenchent le paiement
L’indice est la mesure choisie pour suivre un phénomène, par exemple la pluie ou la température. Le contrat précise aussi la période de référence et le seuil à atteindre. Pour un risque de sécheresse, il peut s’agir d’un cumul de pluie inférieur à une valeur donnée pendant plusieurs semaines.
Si les conditions prévues sont réunies, le paiement suit la formule contractuelle. Le calcul peut tenir compte de la durée ou de l’intensité de l’écart à l’indice attendu. Les modalités ne sont pas identiques d’un contrat à l’autre; il faut donc lire la définition du seuil, pas seulement le nom de la garantie.
Le versement ne suit pas forcément la perte parcelle par parcelle
Ce mécanisme peut limiter le besoin d’une expertise individuelle, mais l’absence d’expertise ne rend pas automatiquement l’indemnité adaptée aux pertes. Une exploitation peut subir des dégâts localisés alors que l’indice mesuré ne franchit pas le seuil convenu.
À l’inverse, un seuil peut être atteint sans perte équivalente sur chaque parcelle couverte. L’indemnité répond alors aux critères de la formule, et non à une estimation détaillée des récoltes endommagées. Pour comprendre ce décalage, il faut regarder les raisons pour lesquelles l’indice peut mal représenter les dégâts réels.
Pourquoi l’indice peut-il mal refléter les pertes réelles ?
Deux parcelles voisines peuvent réagir différemment à une même mesure météo : l’une souffre, l’autre conserve un rendement satisfaisant. La mesure commune ne décrit pas forcément chaque situation. Le risque de base peut produire une perte sans indemnité, ou un déclenchement sans perte équivalente sur l’exploitation.
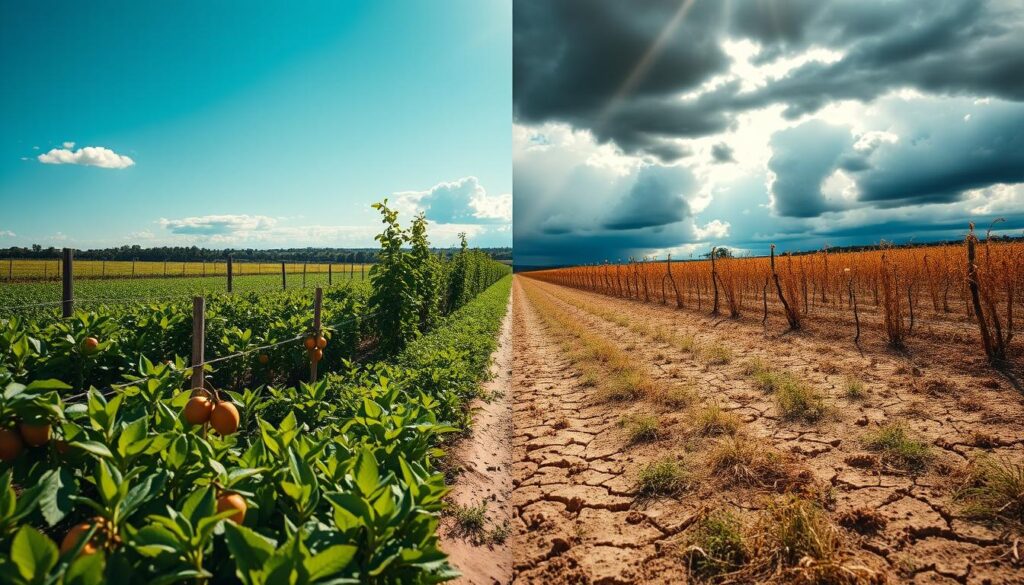
Plusieurs écarts concrets peuvent expliquer ces cas. Ils ne signifient pas que chaque assurance présente tous ces défauts; ils montrent plutôt les points à examiner selon la culture et l’activité concernées.
- La station météo peut être éloignée de la parcelle et ne pas enregistrer la pluie locale.
- L’indice mesuré peut différer de la sensibilité de la culture, selon son stade de développement.
- La période du contrat peut ne pas coïncider avec le calendrier du phénomène dommageable.
- Le sol, l’irrigation ou les pratiques agricoles peuvent modifier les effets d’une même météo.
Une mesure régionale est utile pour suivre une tendance, mais elle ne décrit pas précisément chaque parcelle. La prendre pour une preuve individuelle de dégâts est une erreur pratique, dans un sens comme dans l’autre.
Une culture peut subir un stress au moment où elle est particulièrement sensible, tandis que l’indice couvre une période plus large. Une parcelle irriguée et une parcelle non irriguée peuvent aussi répondre différemment à un déficit de pluie pourtant identique dans les relevés.
Des données mieux adaptées à la localisation et au calendrier peuvent réduire certains écarts. Leur traitement aide à repérer des anomalies, sans les supprimer par magie.
Comment l’Assurance agricole IA mesure-t-elle le risque de base ?
Comparer une mesure météo ponctuelle à une estimation de l’état des cultures sur une parcelle aide à repérer un décalage possible. Le croisement des données peut affiner l’analyse, mais la qualité des informations et le choix du modèle comptent autant que l’outil utilisé.
Une estimation produite par l’IA n’est ni une preuve de perte ni une promesse d’indemnisation. Elle aide à analyser des risques et à examiner des solutions pour les besoins des exploitants; elle ne modifie pas les conditions écrites du contrat.
Croiser météo, observations satellitaires et modèles
Un système d’analyse peut rapprocher les relevés d’une station météo, l’évolution de la végétation vue par satellite et des modèles de rendement. Le croisement sert à affiner une estimation ou à repérer une anomalie entre une mesure générale et l’état estimé d’une zone cultivée.
Chaque source décrit une partie de la situation. Les relevés météo suivent des variables comme la pluie ou la température à un emplacement donné. Les observations satellitaires montrent l’évolution de la végétation. Un modèle de rendement estime une production à partir des données et des hypothèses qu’il utilise.
| Source de données | Ce qu’elle observe | Angle mort possible | Usage de l’analyse IA |
|---|---|---|---|
| Station météo | Pluie et température à un point donné | La station peut être éloignée de la parcelle | Comparer les relevés aux seuils et aux variations locales disponibles |
| Satellite et végétation | Évolution de la couverture végétale | Une image ne révèle pas toujours la cause d’un stress | Repérer une baisse ou une anomalie de végétation sur une zone |
| Modèle de rendement | Production estimée à partir des données retenues | Le résultat dépend des hypothèses du modèle | Comparer une estimation à des rendements attendus |
Vérifier les angles morts avant de faire confiance au résultat
La qualité et la résolution des données, leur couverture géographique et la pertinence du modèle influencent les résultats. Une observation satellitaire peut montrer une végétation dégradée sans distinguer un stress hydrique d’une autre cause, comme une maladie ou un dommage local.
L’IA dépend des données disponibles et du modèle choisi. Une parcelle mal couverte par les mesures peut recevoir une estimation moins précise; un modèle adapté à une culture ne décrit pas nécessairement une autre activité agricole.
Un score peut signaler une zone à examiner, mais il ne remplace ni un constat de terrain ni les règles d’indemnisation. Pour juger la portée de l’analyse, il faut la confronter aux garanties et aux limites du contrat.
Quelles protections comparer face aux aléas climatiques ?
Le meilleur choix dépend du dommage à couvrir et de la manière dont l’indemnité est déclenchée. La protection des cultures ne répond pas aux mêmes besoins que celle des bâtiments, des engins ou de la responsabilité civile; les garanties et exclusions dépendent toujours du contrat.
Pour comparer une assurance, regardez ce qui déclenche le paiement et les éléments examinés. L’assurance récolte vise les cultures face aux aléas climatiques couverts. Une assurance des prairies peut, elle, couvrir les risques climatiques qui touchent les besoins fourragers.
| Solution | Déclencheur | Éléments examinés | Risque principalement couvert | Limite à vérifier |
|---|---|---|---|---|
| Assurance paramétrique | Indice et seuil définis au contrat | Mesure prévue et formule de paiement | Aléa suivi par l’indice, comme pluie ou température | Décalage possible entre l’indice et les pertes réelles |
| Assurance récolte indemnitaire | Perte évaluée selon le contrat | Dommages, culture et modalités d’expertise | Perte de récolte liée aux aléas couverts | Franchise, exclusions et méthode d’évaluation |
| Assurance multirisque agricole | Sinistre prévu parmi les garanties souscrites | Biens ou responsabilités visés au contrat | Exploitation, bâtiments, matériel ou responsabilité civile | Elle ne remplace pas forcément une garantie récolte |
L’assurance indemnitaire s’appuie sur une perte évaluée selon les règles du contrat. Elle peut ainsi examiner les dommages subis, contrairement à un paiement fondé d’abord sur un indice. Le périmètre couvert, les franchises et les exclusions restent déterminants.
Une assurance multirisque agricole peut regrouper des garanties pour l’exploitation, les bâtiments, le matériel ou la responsabilité civile. Elle ne remplace pas automatiquement une garantie spécifique sur les récoltes : un bâtiment couvert contre un incendie ne signifie pas que les cultures le sont aussi.
Le terme « agricole assurance » peut mener à des offres dont les périmètres diffèrent; vérifiez la garantie exacte plutôt que de vous fier à l’intitulé. Un guide sur l’assurance agricole en élevage rapporte qu’en 2026 les primes d’assurance récolte peuvent être subventionnées jusqu’à 70 %, avec une franchise admissible à partir de 20 % des pertes. Il attribue ces chiffres au ministère de l’Agriculture.
Les cultures, les prairies et les biens matériels ne demandent pas la même réponse. Une présentation des garanties multirisques et de responsabilité civile peut aussi éclairer ces notions générales, sans remplacer les conditions propres à un contrat agricole.
Avant de demander un devis ou de comparer les assurances, partez des risques concrets de votre exploitation et lisez les modalités écrites de chaque offre.
Quels points vérifier avant de choisir un contrat ?
Demandez au conseiller ou à l’assureur comment le seuil et l’indemnité seraient calculés pour une parcelle concrète. Un exemple chiffré permet de comprendre la règle; la comparaison doit porter sur les conditions écrites, pas seulement sur le nom de la protection.
Pour préparer l’échange, rassemblez les informations qui décrivent votre activité et vérifiez ces cinq points :
- Indice, seuil et période de mesure utilisés pour déclencher le paiement.
- Zone géographique couverte et représentativité des données pour vos parcelles.
- Méthode de calcul de l’indemnité et plafond prévu au contrat.
- Exclusions, franchises et pièces justificatives à fournir en cas de sinistre.
- Concordance avec vos cultures, bâtiments, engins et autres besoins de l’exploitation.
Un contrat se compare à partir de son calcul d’indemnité, de ses exclusions et des biens qu’il couvre réellement.
Pour estimer une indemnité de récolte, le type de culture, la surface, le rendement et le prix de vente moyen sont des données utiles. Les réunir permet de discuter d’une situation réelle, plutôt que d’un exemple abstrait qui ne ressemble pas à votre ferme.
Vérifiez aussi les besoins qui ne concernent pas une récolte : responsabilité civile, santé, prévoyance ou retraite. Ces assurances peuvent répondre à d’autres risques de la vie professionnelle et personnelle, mais elles ne couvrent pas une perte de récolte. Vous pouvez consulter un aperçu des assurances santé, prévoyance et retraite pour mieux distinguer ces protections.
Une protection adaptée dépend des cultures et des biens que vous souhaitez assurer. Préparez une demande de devis avec les données réelles de l’exploitation, puis lisez attentivement les garanties et leurs limites.
Conclusion
Un contrat se juge à la fois sur son déclencheur et sur les pertes qu’il couvre. Un indice mieux mesuré aide à apprécier un risque, mais ne garantit pas une indemnité alignée sur chaque perte.
Comparez les seuils et les exclusions avec les aléas propres à votre exploitation. Pour avancer concrètement, demandez une simulation ou un devis fondé sur les caractéristiques réelles de la parcelle, puis relisez les conditions du contrat avant de choisir votre protection.