Une ligne de production s’arrête, alors que ses capteurs surveillaient déjà la machine. Pour l’entreprise, chaque heure d’arrêt peut peser sur l’activité et révéler des risques que les données n’avaient pas signalés.
Un jumeau numérique est une représentation numérique d’un équipement réel, alimentée par des données pour en suivre l’état et simuler son comportement. Son utilité dépend des données disponibles : il peut aider à repérer des signes d’usure, sans garantir l’absence de panne ni une indemnisation.
La maintenance prédictive guide la prévention technique. La garantie, elle, dépend du contrat. Un jumeau numérique n’est donc ni une assurance ni la preuve automatique d’un dommage couvert. L’échec des jumeaux numériques n’est pas une réalité générale démontrée : leur efficacité varie selon les équipements et les informations recueillies.
À retenir
- La surveillance ne supprime pas tous les risques.
- La prévention et le transfert du risque répondent à des besoins différents.
- Le contrat détermine les dommages susceptibles d’être indemnisés.
- La première question pratique concerne les machines et les dommages couverts.
- Les conditions d’utilisation comptent aussi.
Que couvre l’assurance bris de machine ?
La garantie peut indemniser les dommages matériels accidentels subis par les équipements désignés au contrat. La condition centrale est un événement généralement soudain et fortuit, dans les circonstances prévues par la garantie.
L’assurance bris de machine n’est pas obligatoire en France. Elle est souvent proposée en option d’un contrat multirisque professionnelle, ou en complément d’un contrat flotte automobile.
Un dommage accidentel peut être couvert si l’équipement est désigné au contrat et si les circonstances respectent ses conditions.
Quels équipements industriels et professionnels peuvent être assurés ?
La définition du bris de machine est simple : un dommage matériel accidentel touche un équipement assuré. Les machines de production et les installations industrielles figurent parmi les biens concernés, tout comme certains matériels spécialisés.
| Type d’équipement | Exemples | Dommage possible |
|---|---|---|
| production et installations | presse, ligne d’emballage | casse d’un arbre mécanique |
| informatique et électricité | serveur, tableau électrique | carte endommagée par surtension |
| énergie | groupe électrogène, onduleur | défaillance d’un alternateur |
| manutention et levage | grue, chariot élévateur | mât tordu après un choc |
| chantier et agriculture | tracteur, excavatrice | pièce mécanique cassée |
Quelles causes de dommages sont concernées ?
Les causes internes peuvent inclure une surtension électrique ou un grippage mécanique. Une fausse manœuvre constitue une erreur humaine possible. Un choc venu de l’extérieur peut aussi provoquer un bris machine, selon les termes du contrat.
Certains contrats précisent les événements et les biens garantis dans leurs conditions. Les conditions générales d’Inter Mutuelles Entreprises décrivent, pour leur contrat, des incidents mécaniques ou électriques et des impacts extérieurs. Chaque assurance bris reste régie par ses propres clauses.
Dans quelles circonstances la garantie peut-elle jouer ?
Un dommage peut survenir pendant le fonctionnement, au repos ou lors d’un entretien courant. Il doit généralement toucher un équipement assuré, dans le lieu d’exploitation et à la suite d’un événement soudain et fortuit.
Un choc accidentel pendant une opération peut donc relever de la garantie bris, tandis qu’une dégradation lente appelle une analyse différente. Les activités, les conditions de travail et les risques déclarés modifient l’appréciation d’un sinistre. La couverture dépend aussi des circonstances et des exclusions, ce qui conduit à lire les limites du contrat.
Quelles exclusions et limites vérifier au contrat ?
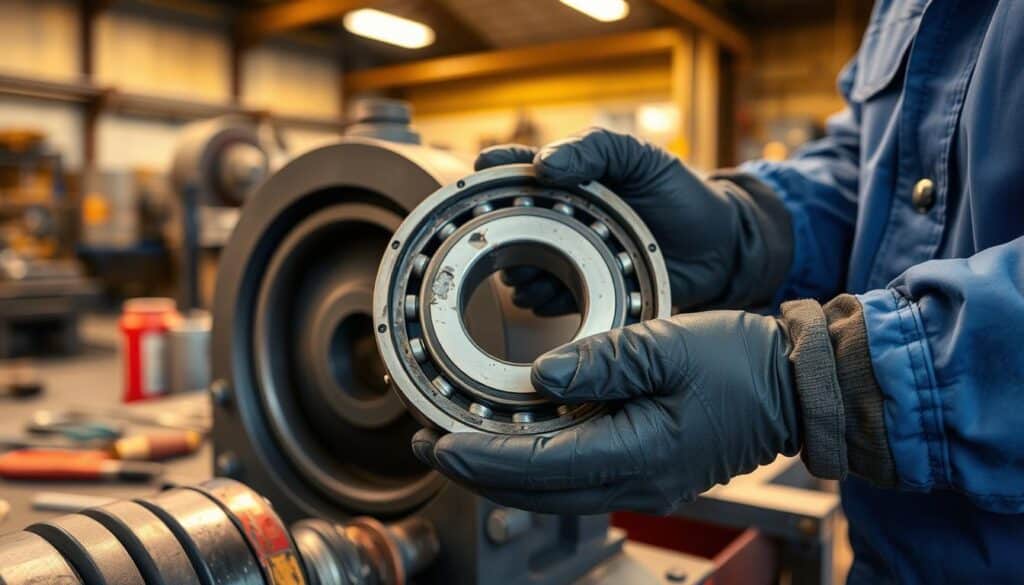
Un roulement qui se détériore lentement n’est pas nécessairement traité comme une casse soudaine. La durée du dommage peut changer l’analyse : une panne progressive liée à l’usure se distingue d’un événement accidentel.
Les conditions générales et particulières précisent les exclusions applicables à chaque contrat. Pour comprendre les assurance bris de machine exclusions, examinez les clauses, pas seulement le nom de la garantie.
Usure, entretien et pièces : les exclusions fréquentes
L’usure d’une pièce et un défaut d’entretien ou de maintenance figurent parmi les exclusions courantes. Une pièce non agréée ou une réparation provisoire peut aussi poser problème. Une défaillance ne devient pas accidentelle simplement parce qu’elle arrête la production.
| Exclusion fréquente | Exemple de situation | Point à vérifier dans le contrat |
|---|---|---|
| usure | roulement détérioré lentement | traitement des pannes progressives |
| entretien | lubrification non réalisée | obligations de maintenance |
| pièce ou réparation non conforme | pièce non agréée installée | règles de réparation et pièces admises |
| défaut préexistant ou faute intentionnelle | anomalie connue avant la souscription | définition du défaut antérieur et exclusions |
Défaut antérieur, réparation provisoire et faute intentionnelle
Un défaut antérieur à la souscription peut être exclu, tout comme une faute intentionnelle de l’assuré. Les modalités varient selon les clauses : une réparation temporaire peut également entrer dans une exclusion, même si elle visait à remettre l’équipement en marche.
Les contrats de bris machines ne suivent pas tous une rédaction identique. Les conditions générales définissent le cadre commun, tandis que les conditions particulières décrivent les biens et les garanties retenus. En cas de sinistre, c’est leur formulation qui prévaut pour la situation examinée.
Confrontez ces exclusions aux usages réels de chaque équipement et aux besoins de continuité de votre activité. Une machine utilisée en plusieurs équipes n’a pas le même rôle qu’un matériel de secours ; cette différence mérite d’être clairement décrite au contrat.
Comment adapter la couverture aux engins et aux jumeaux numériques ?
Une pelle peut être couverte sur un chantier, alors que son transport ou son stationnement répond à des conditions particulières. Le trajet compte autant que l’usage sur site pour certains engins.
Déclarez les lieux, les déplacements et le statut de chaque matériel. Une couverture adaptée aux installations fixes ne correspond pas toujours aux matériels engins qui changent de chantier ou sont pris en location.
Déclarer l’usage, le lieu et le statut des équipements
Les engins de chantier peuvent subir des dommages en activité, en stationnement, pendant leur transport, ou au chargement et au déchargement. Une solution de couverture peut aussi exister pour du matériel pris en location. Vérifiez qui assure l’équipement et quels risques prévoit le contrat de location.
Pour une assurance bris de machine agricole, décrivez les usages réels : déplacements entre parcelles, travaux saisonniers ou périodes de stationnement. Un tracteur employé hors de l’exploitation peut relever de conditions différentes. Les équipements et installations doivent correspondre à ce que vous avez déclaré.
Les jumeaux numériques aident au diagnostic, pas à l’indemnisation
Un jumeau numérique peut aider à observer l’état d’un équipement et à guider la maintenance prédictive. Sa qualité dépend des données recueillies et de leur mise à jour. Un capteur absent ou mal réglé peut laisser passer un signe de défaillance.
Ces outils peuvent éclairer une décision technique, mais ils ne garantissent pas la prévention de tous les dommages. Le contrat reste le cadre d’indemnisation : il définit les équipements couverts, les circonstances et les limites. Les données de surveillance ne remplacent donc pas une déclaration exacte des usages.
Prévoir les frais de remplacement et les pertes d’exploitation
Selon les garanties et options souscrites, le contrat peut couvrir la location d’un équipement de remplacement, certains frais supplémentaires d’exploitation ou des pertes d’exploitation. Ces protections ne sont pas forcément regroupées. La location d’une machine de secours concerne un coût précis, tandis que les pertes de chiffre d’affaires relèvent d’une autre logique.
Avant de comparer des solutions, passez en revue ces quatre points :
- Équipements et accessoires déclarés, y compris les éléments amovibles.
- Lieux d’utilisation et déplacements couverts, du chantier au transport.
- Statut de chaque matériel, propriétaire ou locataire.
- Options de remplacement et garanties contre les pertes d’exploitation.
Une période d’arrêt peut affecter la production même si le matériel est remplacé rapidement. La protection contre une perte d’activité peut donc différer de la prise en charge des frais de location. Passez des besoins de protection au budget, puis aux paramètres qui déterminent l’indemnisation.
Combien coûte l’assurance bris de machine et comment se calcule l’indemnisation ?
Le coût dépend du parc assuré et du niveau de couverture choisi. La prime varie notamment selon les équipements, leur valeur, leurs conditions d’usage, les garanties et la franchise prévue.
L’indemnisation part généralement de la valeur de remplacement à neuf au jour du sinistre. Cette valeur correspond au coût d’un équipement neuf équivalent à cette date, et non au prix d’achat initial.
Quels facteurs font varier le prix du contrat ?
Pour estimer le prix d’une assurance bris de machine, l’assureur examine le matériel déclaré et sa valeur. Les conditions d’utilisation comptent aussi : un engin mobile employé sur plusieurs chantiers n’expose pas les mêmes risques qu’une installation fixe.
Les garanties choisies et la franchise influencent également la prime. Un contrat peut prévoir des frais annexes, comme le transport ou le montage, selon ses options. Le devis doit préciser ces éléments afin que vous compariez une couverture réelle, pas seulement un montant de prime.
Demandez notamment quels plafonds s’appliquent aux équipements et aux frais, et si les options répondent à vos besoins d’exploitation. Une assurance peut paraître comparable à première vue, puis différer sur le montant retenu après un dommage ou sur les frais remboursables.
Valeur à neuf, vétusté et franchise : comprendre le calcul
Pour un dommage partiel, l’indemnité peut être fondée sur les frais de réparation admis au contrat. Si l’équipement est irréparable, le calcul peut s’appuyer sur son remplacement par un matériel neuf équivalent. Les modalités exactes dépendent des clauses souscrites.
La vétusté désigne la perte de valeur liée à l’âge et à l’usage. Elle peut être déduite selon l’ancienneté du matériel et les conditions du contrat. Certains contrats ajoutent aussi les frais de transport et de montage, sous réserve des limites prévues.
La franchise indiquée aux conditions particulières est ensuite déduite de l’indemnité. Le résultat n’est donc pas forcément égal au coût d’un équipement neuf. Un devis utile permet de comparer plafonds, franchises et frais annexes, plutôt que de s’arrêter au prix affiché.
Une indemnité théorique ne suffit pas si la déclaration ou l’expertise est mal préparée. Conservez les documents qui décrivent l’équipement, son état et les travaux réalisés ; ces éléments facilitent l’examen du dossier après un bris machines.
Que faire après un bris de machine pour préserver son indemnisation ?
Une déclaration rapide et des preuves conservées facilitent l’examen du dossier. En France, vous devez déclarer le sinistre dans les cinq jours ouvrés suivant sa découverte, conformément à l’article L. 113-2 du Code des assurances.
La déclaration doit respecter ce délai de cinq jours ouvrés. Selon la nature et l’étendue des dommages, un expert peut évaluer les dégâts et déterminer si la machine peut être réparée ou doit être remplacée.
Déclarez le dommage dans les cinq jours ouvrés et gardez les preuves utiles. L’expertise aide à orienter la réparation ou le remplacement.
Pour préparer votre dossier, avancez dans cet ordre :
- Mettre l’équipement en sécurité et limiter les dommages supplémentaires.
- Photographier les dégâts et rassembler factures, références et justificatifs d’entretien.
- Déclarer le sinistre dans le délai applicable, en décrivant les faits constatés.
- Coordonner les réparations avec l’assureur et l’expert avant toute intervention importante.
Un équipement endommagé peut encore présenter un danger ou aggraver la panne. Limitez les risques immédiats, mais gardez les éléments utiles à l’expertise lorsque cela reste sûr. Les photos prises avant le déplacement du matériel peuvent aider à documenter les dommages.
L’expert évalue les dégâts et oriente la décision entre réparation et remplacement. Avant d’engager des dépenses importantes, vérifiez les garanties relatives aux frais annexes et à la continuité de l’activité. Les preuves utiles après un dommage électrique, comme des photos et des factures, donnent un exemple de pièces à réunir, même si les contrats habitation diffèrent.
Une fois le dossier constitué, faites vérifier le contrat et demandez un devis adapté au parc, aux déplacements et aux besoins de continuité de votre entreprise.
Conclusion
Deux enseignements simples : surveiller une machine ne garantit pas qu’elle ne tombera pas en panne, et l’indemnisation dépend des termes du contrat. Les outils de maintenance peuvent éclairer la prévention, tandis que seules les clauses précisent les dommages, exclusions, franchises et frais couverts.
Votre prochaine étape consiste à dresser l’inventaire des équipements, de leurs usages et des conséquences d’un arrêt. Demandez ensuite une comparaison des garanties adaptées à votre activité, sans confondre outil de diagnostic et protection financière. Faites examiner l’inventaire et les conditions de couverture avant le prochain sinistre.